- A millenniumi és a Z generáció nyitottabb a bankok MI-alapú szolgáltatásaira, mint az idősebb generációk.
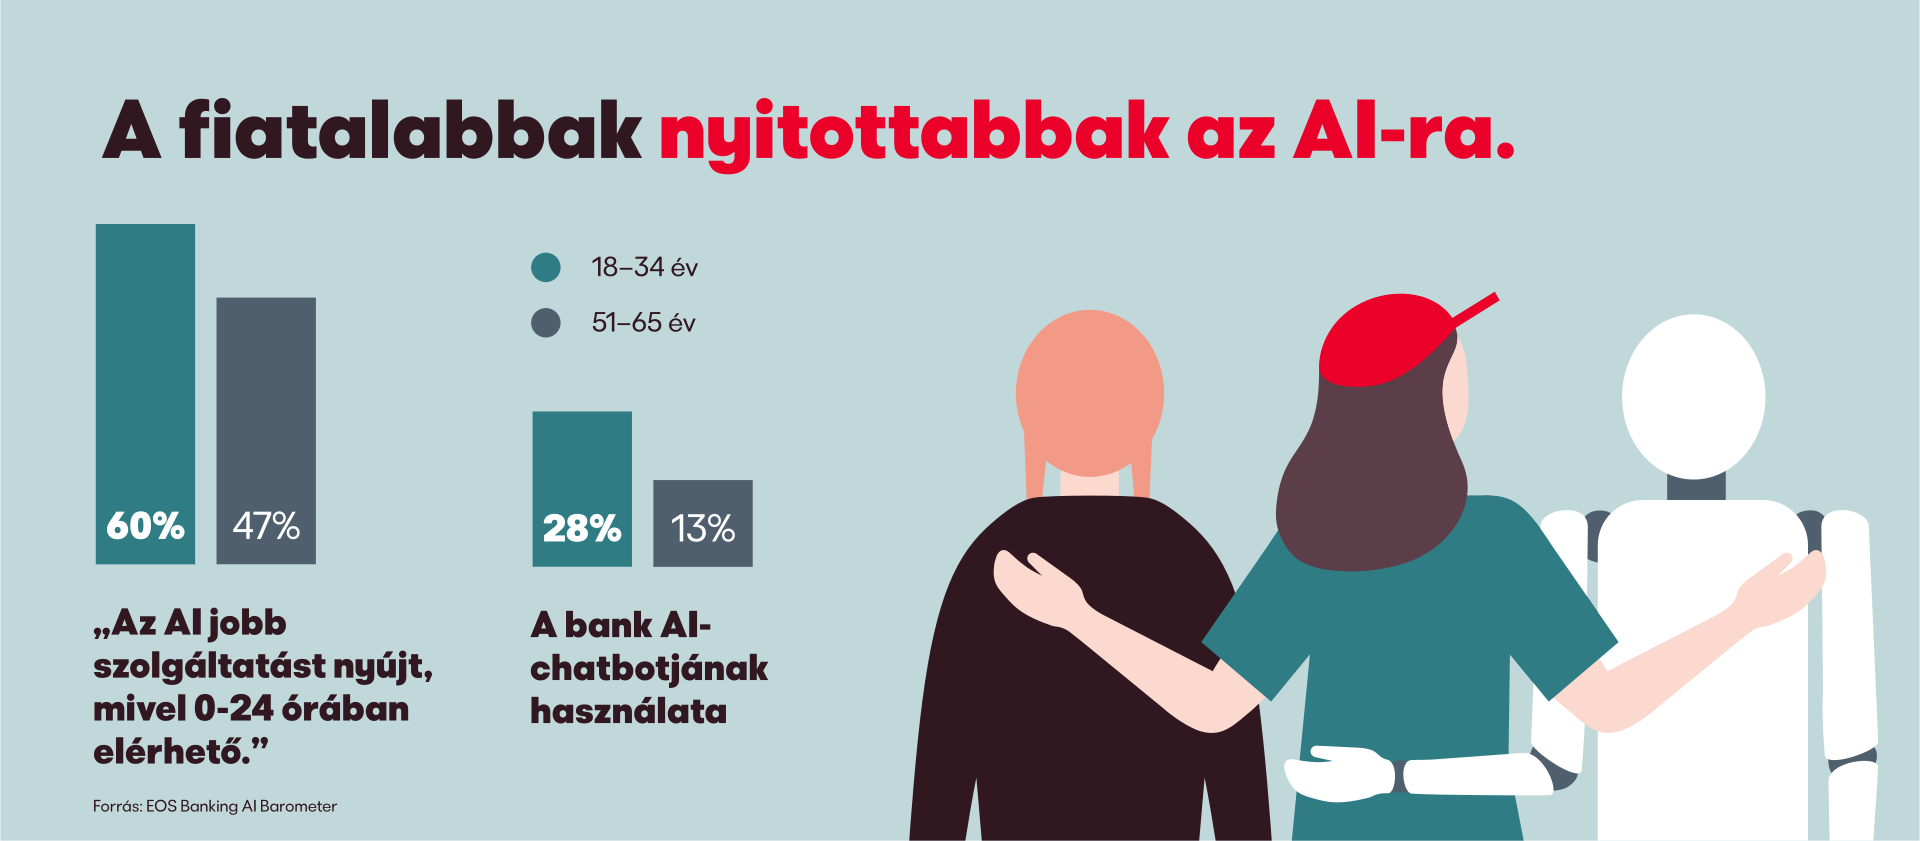
- A 18–34 évesek 60 százaléka értékeli az éjjel-nappali elérhetőséget. A fiatalok nagyra tartják a banki MI-szolgáltatások gyorsaságát, valamint azt, hogy segítségükkel áttekinthetik a pénzügyeiket.
- A korcsoport válaszadóinak 36 százaléka szembesült már nehézséggel egy törlesztőrészlet befizetésekor, ami 6 százalékponttal magasabb a teljes népesség átlagánál.
Az EOS Banking AI Barometer egyik figyelemre méltó megállapítása, hogy a millenniumi és a Z generáció minden korábbi generációnál nyitottabb az MI-alapú szolgáltatásokra. A modern technológia használatában való magabiztosság azonban nem jelenti azt, hogy a fiatalok kevésbé lennének kitéve a pénzügyi nehézségeknek. Sőt, a fiatalabb válaszadók gyakrabban szembesülnek fizetési nehézségekkel, mint az idősebbek.
Az EOS Banking AI Barometer reprezentatív felmérésében tizenegy európai ország 4 400 lakosát kérdezték meg arról, hogyan vélekednek a mesterséges intelligencia banki kommunikációban történő alkalmazásáról.
Milyen előnyöket látnak a fiatalok a bankok MI-alapú szolgáltatásaiban?
A részletes eredmények azt mutatják, hogy a 18–34 évesek szinte minden helyzetben nyitottabbak az MI-alapú szolgáltatásokra, mint az 51–65 évesek. A fiatalok különösen pozitívan értékelik a banki MI-megoldások éjjel-nappali elérhetőségét: 60 százalékuk tartja ezt előnynek, szemben az idősebb válaszadók körében mért 47 százalékkal. Emellett a fiatalabb válaszadók 28 százaléka már használja bankja MI-chatbotjait, míg az idősebbek közül csak 13 százalék.
A fiatalok az MI-megoldások gyorsaságát is értékelik: 59 százalékuk ezt előnynek tartja, szemben az idősebb válaszadók 48 százalékával. Emellett a 18–34 évesek 41 százaléka nagyra értékeli, hogy az MI áttekintést nyújt pénzügyeikről. Az 51–65 éveseknek csupán 29 százaléka tekinti ezt előnynek. Összességében az idősebb válaszadók 50 százaléka kizárólag banki alkalmazottal szeretne kommunikálni, míg a fiatalok körében ez az arány mindössze 38 százalék.
Jártasak a technológiában, de pénzügyi nyomás alatt állnak: Milyen kihívásokkal szembesülnek a fiatalok?
Az EOS Banking AI Barometer szerint a 18–34 évesek gyakrabban számolnak be pénzügyi nehézségekről: 36 százalékuknak legalább egyszer volt már fizetési problémája. A Deloitte Gen Z and Millennial Survey 2025 hasonló tendenciát mutat. A Z generáció tagjainak csaknem fele anyagilag bizonytalannak érzi a helyzetét, és több mint egyharmaduk nehezen tudja fedezni rendszeres kiadásait.
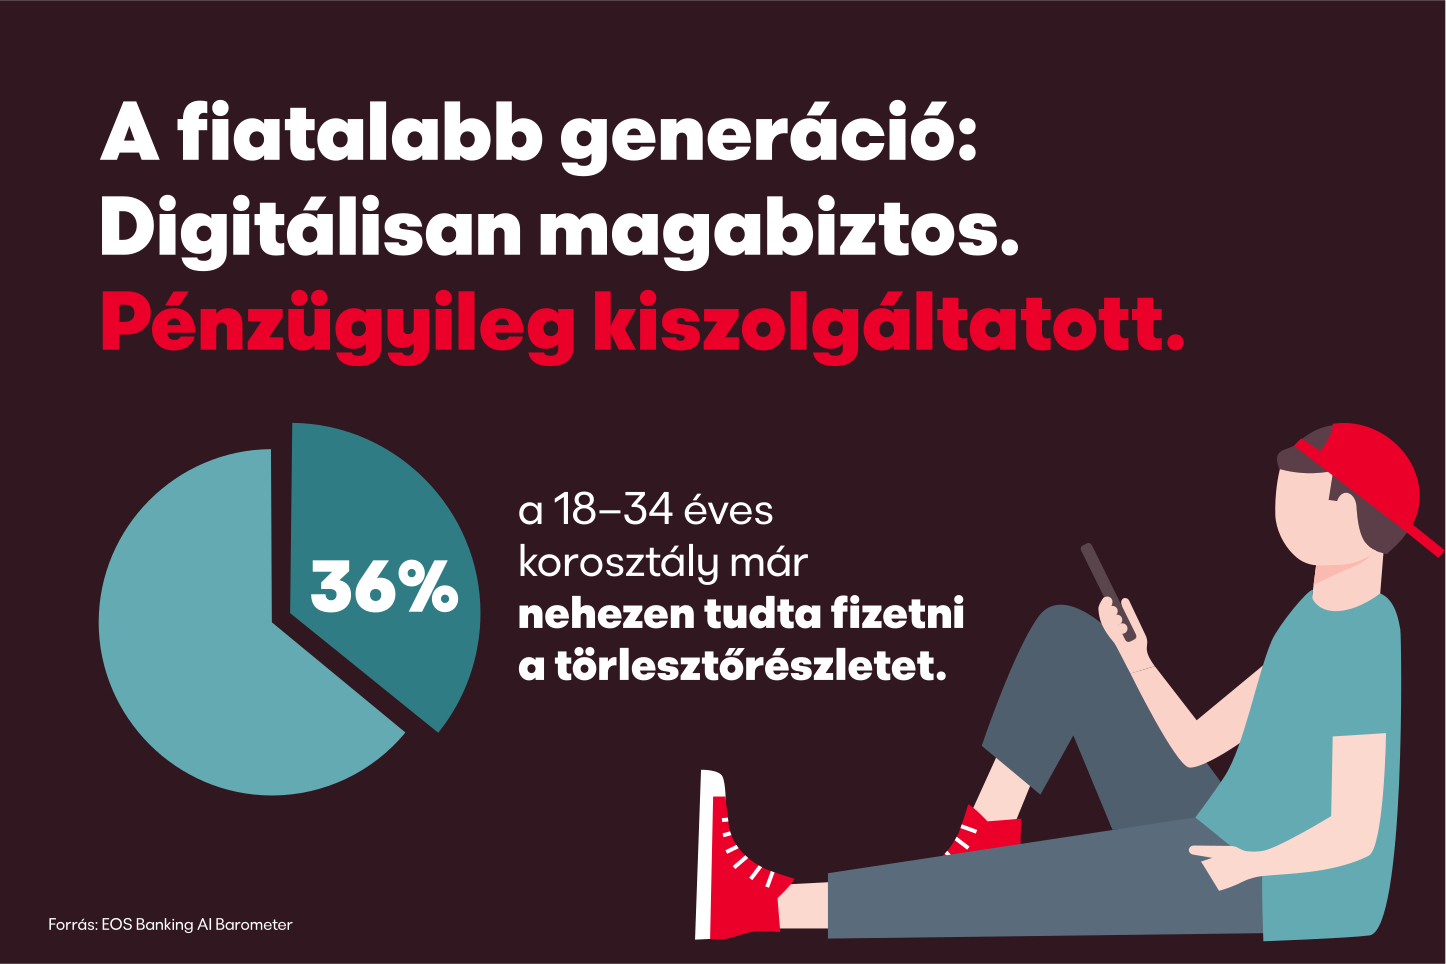
A fiatalok számára az MI használata már magától értetődő. Ugyanakkor a 18–34 évesek 36 százaléka számol be fizetési nehézségekről, szemben a teljes népesség 30 százalékával. Ennek a generációnak olyan MI-eszközökre van szüksége, amelyek figyelembe veszik pénzügyi helyzetüket, és ott nyújtanak segítséget, ahol valóban szükség van rá.
A nonprofit finlit alapítvány 2019 óta elkötelezetten támogatja a gyermekek és fiatalok pénzügyi ismereteinek fejlesztését. A pénzügyi műveltséget az önrendelkezés, a társadalmi részvétel és az esélyegyenlőség alapjának tekinti. Ennek érdekében a finlit ingyenes, reklámmentes oktatási anyagokat fejleszt iskolák és pedagógusok számára, köztük a 3–6. évfolyamosoknak szóló ManoMoneta programot és a 7–10. évfolyamosaknak szóló OhMoney programot . A cél az, hogy a fiatalok gyakorlati, életkoruknak megfelelő módon alakítsanak ki felelősségteljes hozzáállást a pénzhez – származásuktól függetlenül.
Miért terjed az MI az adósságkezelés érzékeny területén?
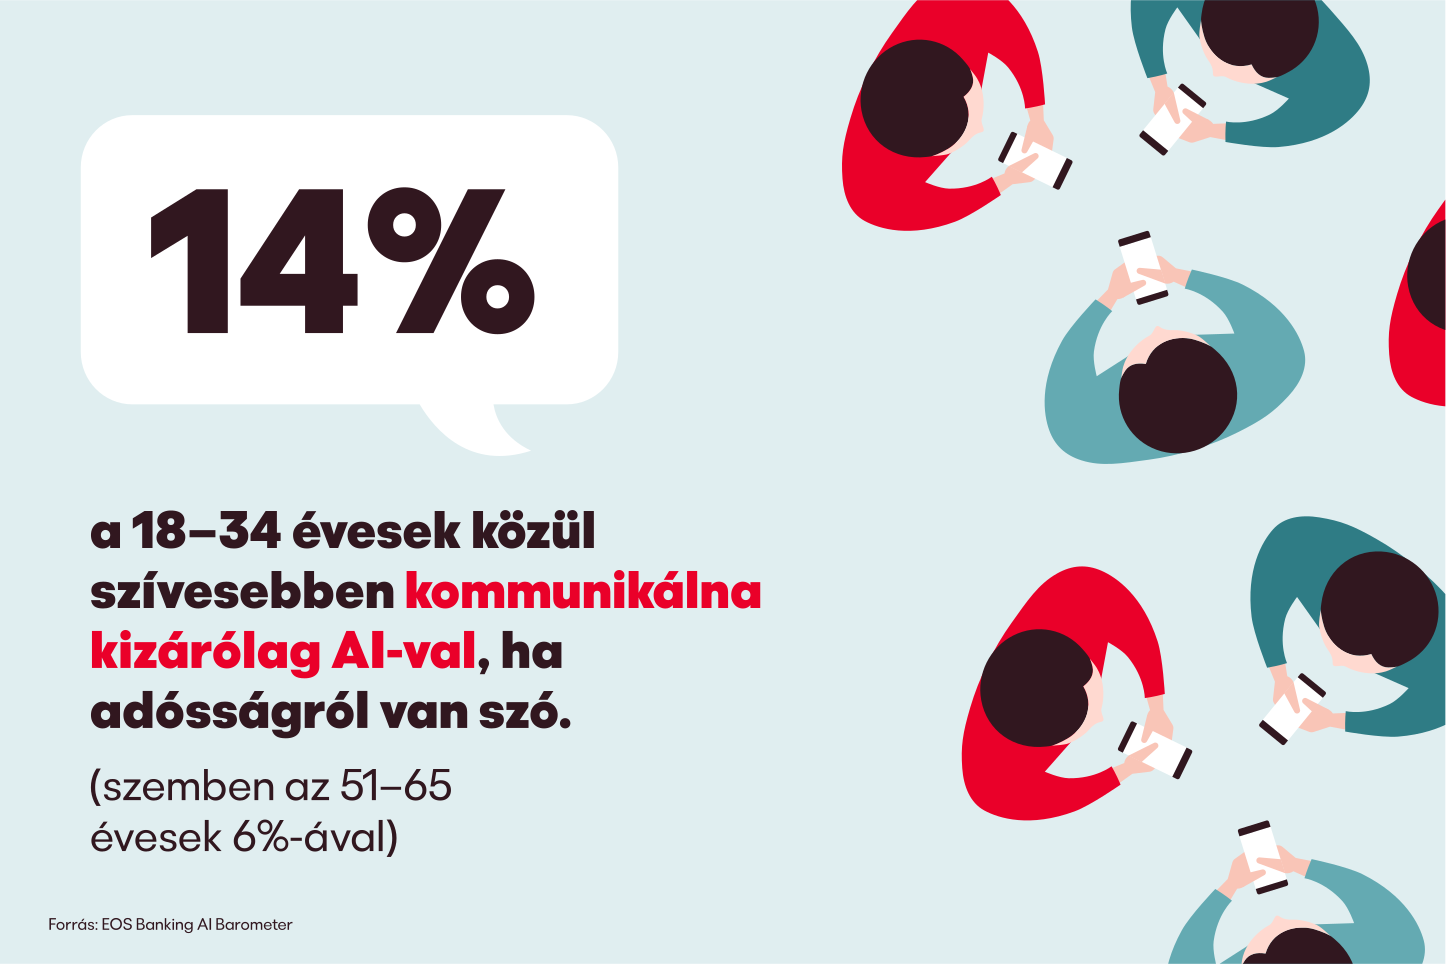
Amikor a fiatalok fizetési nehézségekkel vagy adóssággal küzdenek, különösen értékelhetik az MI-alapú banki szolgáltatások névtelenségét. Ilyen helyzetekben a 18–34 évesek 14 százaléka akár kizárólag MI-vel is szívesebben kommunikálna, szemben a teljes népesség mindössze 8 százalékával. A 18–24 évesek körében ez az arány még magasabb, 17 százalék.
Hogyan nyújthatnak segítséget a bankok és a pénzügyi szolgáltatók?
Magabiztosak a digitális világban, ugyanakkor már fiatalabb korban pénzügyi nyomás nehezedik rájuk: az adatok egy olyan generáció képét rajzolják ki, amely új alapokra helyezi a pénzhez és a technológiához fűződő viszonyt.
„Évek óta látjuk, hogy sok embernél hiányoznak az alapvető pénzügyi ismeretek” – mondja Jana Titov. „Pedig ezek elengedhetetlenek az MI által generált válaszok és a pénzügyi szolgáltatások megértéséhez és értékeléséhez. A pénzügyi oktatásnak ezért szükséges korán elkezdődnie, szilárdan be kell épülnie a társadalomba, és függetlennek kell maradnia a kereskedelmi érdekektől.”
Az eredmények két kulcsfontosságú kihívásra világítanak rá a bankok, pénzügyi szolgáltatók és követeléskezelő vállalatok számára. Olyan digitális szolgáltatásokat kell kifejleszteniük, amelyek megfelelnek az MI használatában jártas generáció elvárásainak. Ugyanakkor a pénzügyi műveltség erősítéséhez is hozzájárulhatnak. A holnap ügyfeleinek az intelligens digitális megoldások önmagukban nem elegendők. Olyan tudásra és útmutatásra is szükségük van, amely segít eligazodni az egyre összetettebb pénzügyi világban.
Z generáció és millenniumi generáció: magabiztosabbak az MI, mint a pénzügyek terén?
Jana Titov, a nonprofit finlit alapítvány ügyvezető igazgatója ismerteti a legújabb EOS Banking AI Barometer legfontosabb eredményeit, és rámutat arra, hogy sürgősen javítani kell a pénzügyi oktatást.
Az EOS Banking AI Barometer – How Europe really feels about AI in banking – kutatás keretében tizenegy európai országban (Bulgária, Horvátország, Franciaország, Németország, Görögország, Lengyelország, Portugália, Románia, Szlovénia, Spanyolország és Svájc) összesen 4 400 embert, országonként 400 válaszadót kérdeztek meg arról, hogyan viszonyulnak a mesterséges intelligencia használatához a banki kommunikációban. Az adatfelvétel 2026 júliusában történt, a célcsoportot 18–65 éves banki ügyfelek alkották. Az online felmérés a népességre nézve reprezentatív volt.
Szeretne többet megtudni a legújabb EOS-kutatásról? Forduljon hozzánk bizalommal.
Carina Bonde
Corporate Communications & Marketing
Telefon: + 49 173 2979331
Fedezzen fel többet az EOS-tól